
Nach einem Wasserschaden ist der Kopf meist mit Aufräumen beschäftigt. Trotzdem entscheidet sich in den ersten Tagen, ob die Versicherung reibungslos zahlt oder ob es zu Rückfragen, Kürzungen und langen Wartezeiten kommt. Dieser Ratgeber zeigt Ihnen, welche Versicherung grundsätzlich zuständig ist, welche Pflichten Sie als Versicherungsnehmer haben und wie Sie die Regulierung gut vorbereiten.
Hinweis: Dieser Beitrag ersetzt keine Rechts- oder Versicherungsberatung. Maßgeblich sind immer Ihre Vertragsbedingungen.
Welche Versicherung ist zuständig?
Bei Wasserschäden sind meist mehrere Versicherungen im Spiel. Die Faustregel lautet: Das Gebäude und alles, was fest eingebaut ist, läuft über die Wohngebäudeversicherung. Alles, was man beim Umzug mitnehmen würde, läuft über die Hausratversicherung.
- Wohngebäudeversicherung: Wände, Estrich, fest verlegte Böden, Leitungen, Heizung, Einbauten. In der Regel bei Leitungswasserschäden wie Rohrbruch.
- Hausratversicherung: Möbel, Elektrogeräte, Kleidung, Teppiche und andere bewegliche Gegenstände.
- Elementarschadenversicherung: Wasser von außen durch Starkregen, Überschwemmung oder Rückstau. Sie ist meist ein Zusatzbaustein und nicht automatisch enthalten.
- Haftpflichtversicherung: wenn ein Dritter den Schaden verursacht hat, etwa der Nachbar mit der auslaufenden Waschmaschine.
Als Mieter melden Sie Gebäudeschäden immer zusätzlich dem Vermieter. Er kümmert sich um die Gebäudeversicherung, Sie um Ihren Hausrat.
Ihre Pflichten nach dem Schaden
Versicherungsverträge enthalten sogenannte Obliegenheiten. Wer sie verletzt, riskiert, dass die Leistung gekürzt wird. Die wichtigsten sind:
- Schaden mindern: Wasser abstellen, Wasser aufnehmen, Gegenstände in Sicherheit bringen. Sie müssen alles Zumutbare tun, damit der Schaden nicht größer wird.
- Unverzüglich melden: Den Schaden so schnell wie möglich anzeigen, idealerweise am selben oder nächsten Tag.
- Nichts voreilig entsorgen: Beschädigte Gegenstände und ausgebaute Teile aufbewahren, bis die Versicherung zugestimmt hat.
- Auskunft geben: Fragen der Versicherung vollständig und wahrheitsgemäß beantworten.
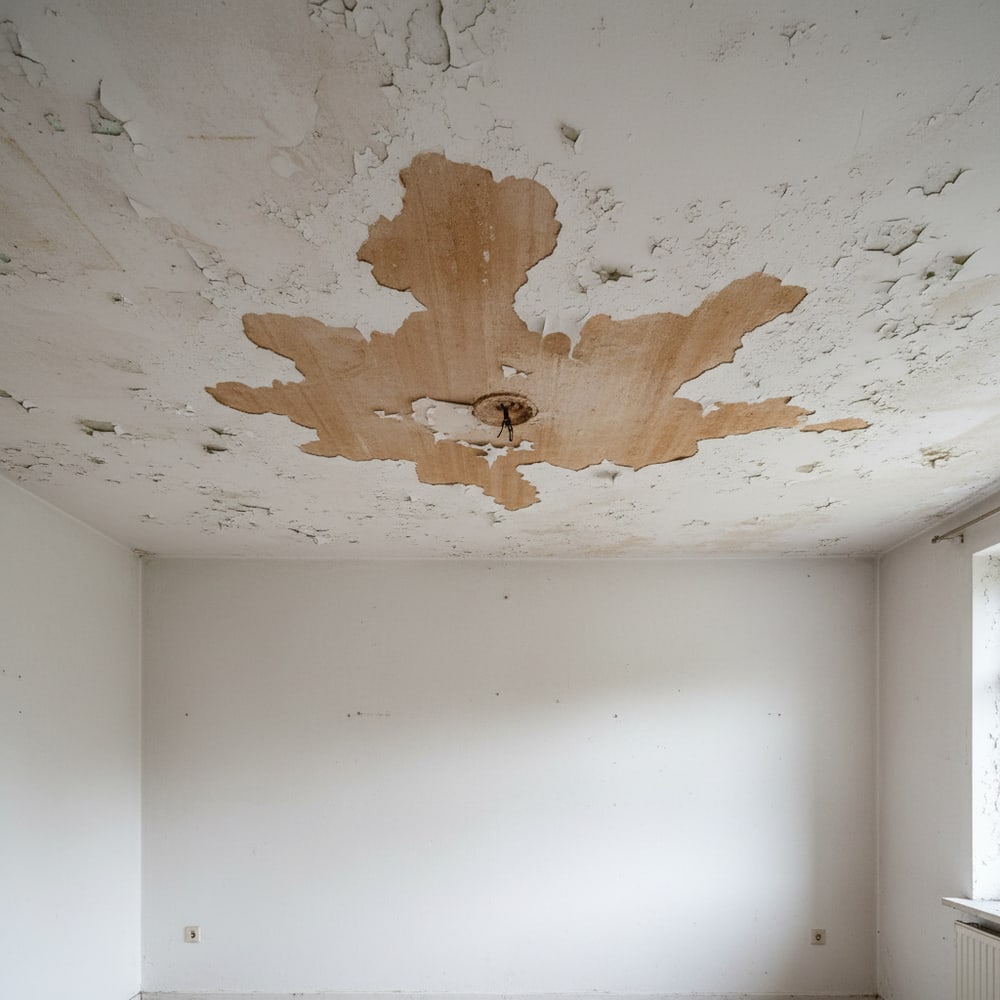
Den Schaden richtig dokumentieren
Eine gute Dokumentation ist das wichtigste Werkzeug für eine schnelle Regulierung. Halten Sie fest:
- Fotos und Videos vom Gesamtraum und von Details, bevor aufgeräumt wird
- die vermutete Ursache, etwa das geplatzte Rohr oder den gerissenen Schlauch
- Datum und Uhrzeit der Entdeckung und welche Maßnahmen Sie wann ergriffen haben
- eine Liste der beschädigten Gegenstände mit Kaufdatum und, falls vorhanden, Belegen
- Messprotokolle der Feuchtigkeit vor, während und nach der Trocknung
Hilfreich ist ein einfacher Ordner oder ein Ordner auf dem Smartphone, in dem alles gesammelt wird: Fotos, Rechnungen, Schriftverkehr.
So läuft die Regulierung typischerweise ab
- Schadenmeldung: telefonisch, per App oder online, mit Versicherungsnummer, Fotos und kurzer Beschreibung.
- Rückmeldung: Die Versicherung vergibt eine Schadennummer. Bei größeren Schäden kommt oft ein Gutachter oder Regulierer.
- Leckortung und Trocknung: Diese Maßnahmen werden häufig vorab freigegeben, weil sie den Schaden begrenzen.
- Kostenvoranschläge: Für die Sanierung reichen Sie Angebote ein. Viele Versicherer möchten diese vor Beginn der Arbeiten prüfen.
- Sanierung und Abrechnung: Nach Abschluss werden die Rechnungen eingereicht und erstattet, abzüglich einer eventuellen Selbstbeteiligung.
Klären Sie früh, ob Sie Handwerker selbst beauftragen dürfen oder ob die Versicherung Partnerbetriebe vorschlägt.
Häufige Streitpunkte und wie Sie sie vermeiden
- Zu spät gemeldet: Schleichende Schäden, die lange unbemerkt blieben, führen oft zu Diskussionen. Melden Sie auch bei Unsicherheit lieber früh.
- Ursache unklar: War es Leitungswasser oder Grundwasser? Davon hängt ab, welche Versicherung zahlt. Eine fachgerechte Leckortung schafft Klarheit.
- Vorschäden: Bestehende Feuchtigkeit oder alte Schäden werden manchmal herausgerechnet. Fotos vom Zustand vor dem Schaden helfen.
- Zu früh saniert: Wer ohne Rücksprache neu verputzt oder einen Boden verlegt, kann Probleme beim Nachweis bekommen.
- Grobe Fahrlässigkeit: Etwa eine unbeheizte Wohnung im Winter mit eingefrorenen Leitungen. Hier kann gekürzt werden.
Wasser im Keller durch Starkregen: der Sonderfall
Gerade bei vollgelaufenen Kellern zeigt sich, ob eine Elementarschadenversicherung besteht. Dringt Regenwasser von außen oder über den Kanal ein, zahlt die normale Gebäudeversicherung oft nicht. Prüfen Sie Ihren Vertrag, bevor der nächste Starkregen kommt. Was im Akutfall zu tun ist, lesen Sie in Keller vollgelaufen – was nun?.
Checkliste für Ihre Schadenmeldung
- Versicherungsnummer und Kontaktdaten
- Datum, Uhrzeit und Ort des Schadens
- Ursache, soweit bekannt
- Fotos und Videos
- bereits ergriffene Maßnahmen
- Liste der beschädigten Gegenstände
- Kontaktdaten von Vermieter oder Verursacher, falls zutreffend
Fazit
Mit einer schnellen Meldung, sauberer Dokumentation und der richtigen Reihenfolge von Trocknung und Sanierung läuft die Regulierung meist ohne große Hürden. Klären Sie früh, welche Versicherung zuständig ist, und sanieren Sie nicht ohne Rücksprache.
Einen Überblick über den gesamten Ablauf finden Sie in Wasserschaden im Haus: Ursachen, Ablauf und Hilfe. Sie brauchen Unterstützung beim Aufräumen, Trocknen oder bei der Wiederherstellung? Sprechen Sie uns an.